[CIS 서울 파트너 서밋 하이라이트] Anchorage Digital, 기관 디지털 자산 사업의 출발점
목차
1. 기관의 디지털 자산 사업에 수탁 인프라가 필요한 이유
2. Anchorage Digital: 규제·보안·운용을 갖춘 기관용 수탁 플랫폼
3. Anchorage Digital의 주요 서비스와 기관 활용 사례
4. 마무리: 기관의 디지털 자산 사업을 뒷받침하는 수탁 인프라
1. 기관의 디지털 자산 사업에 수탁 인프라가 필요한 이유
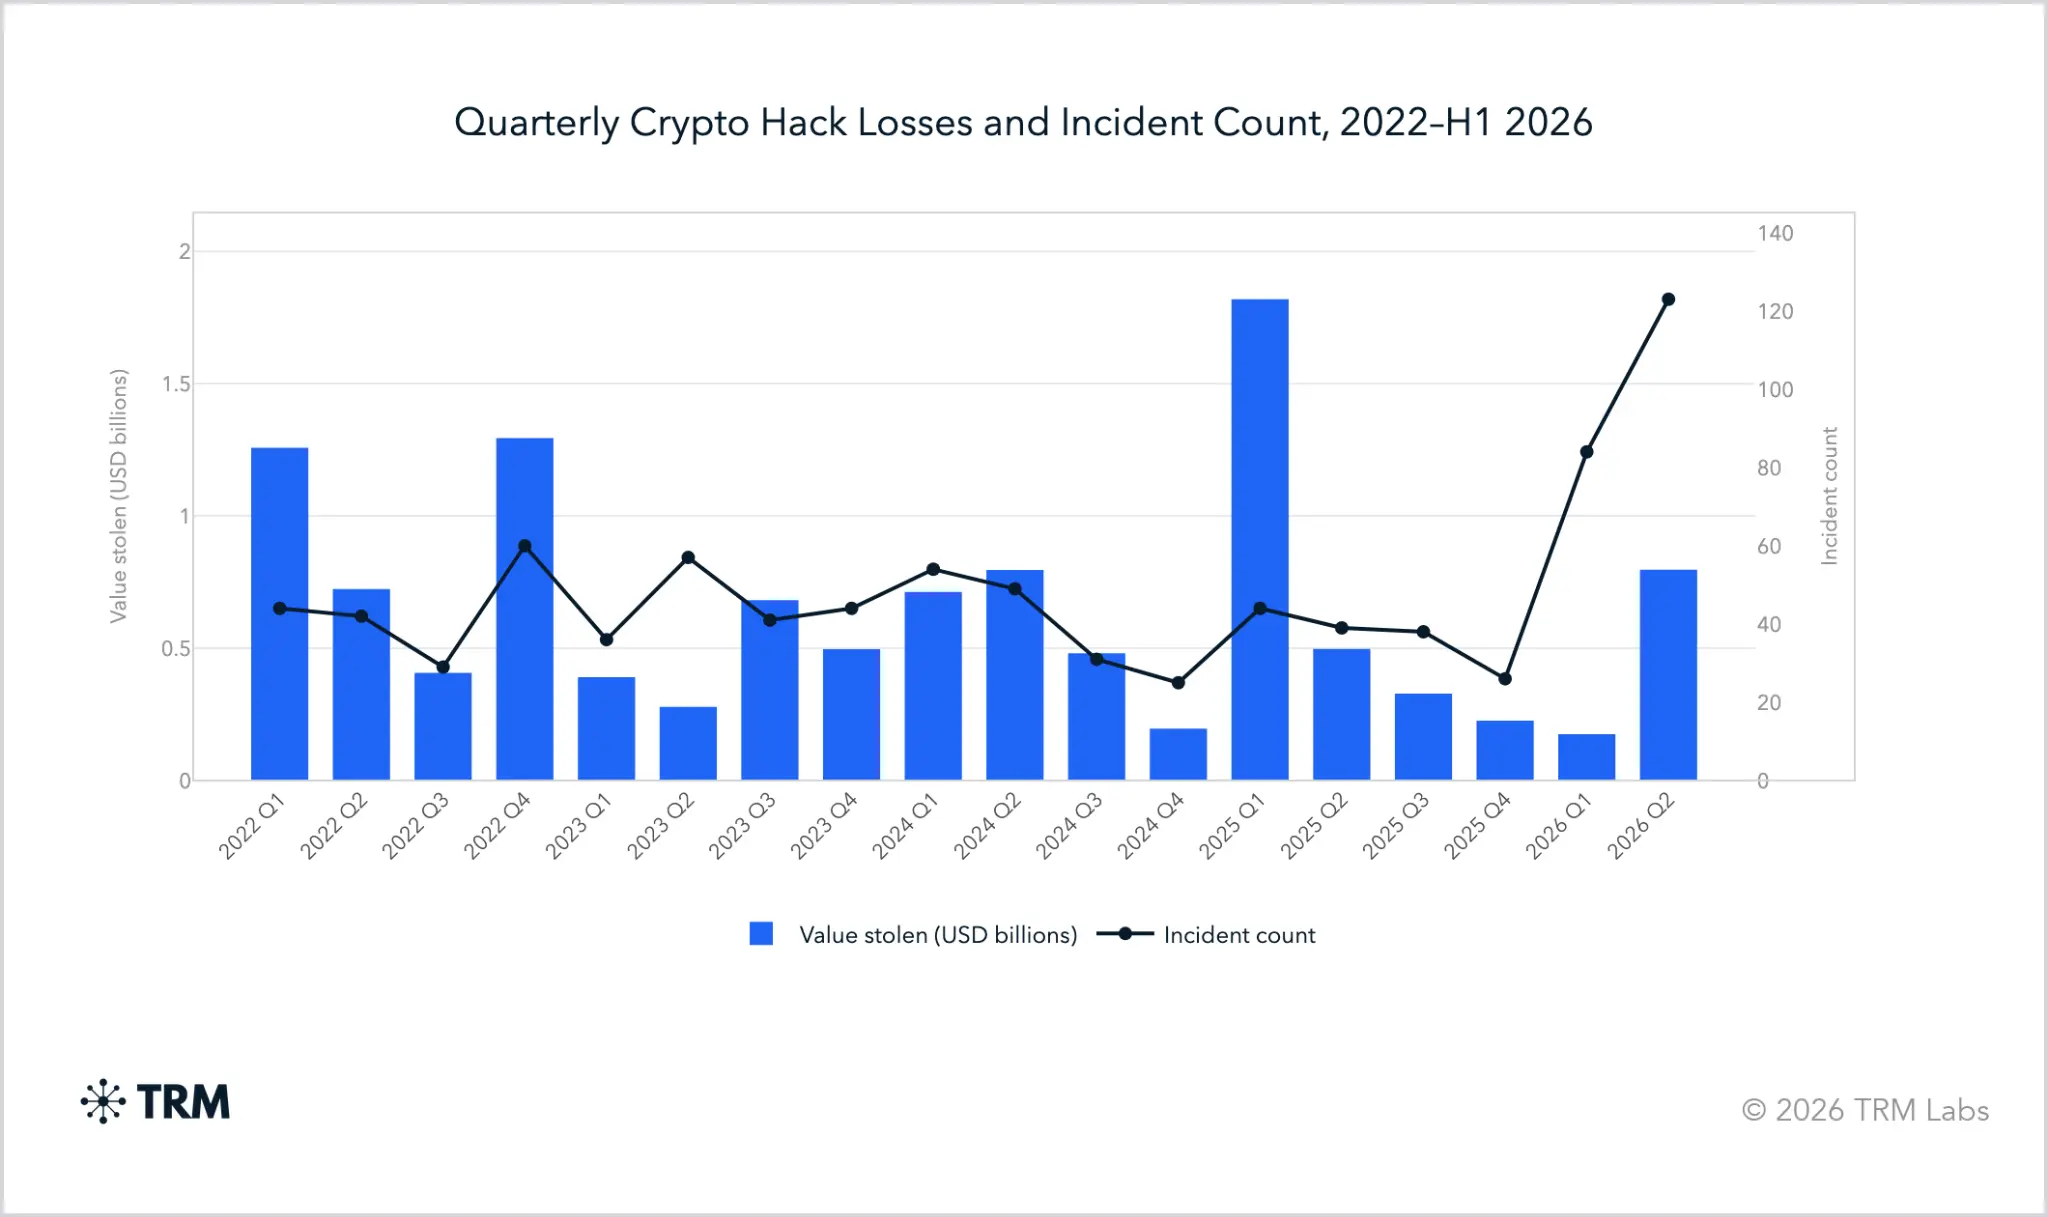
기관이 디지털 자산 사업을 시작할 때 가장 먼저 해결해야 할 과제는 자산을 안전하게 보관하는 일이다. 블록체인 분석 기업 TRM Labs의 분석에 따르면, 2026년 상반기에는 207건의 해킹으로 약 9억 7,200만 달러의 가상자산이 탈취됐다. 피해액은 전년 동기보다 줄었지만, 사고 건수는 83건에서 207건으로 늘었다. 특히 자산을 통제하는 시스템과 접근 자격증명, 서명 인프라를 겨냥한 공격이 전체 피해액의 약 76%를 차지했다. 이는 개인키 보관뿐 아니라 거래 승인과 자산 이전을 관리하는 운영 체계도 중요하다는 점을 보여준다. 고객과 회사의 대규모 자산을 관리하는 기관에는 이러한 보안 사고가 자산 손실을 넘어 서비스 중단과 신뢰 훼손으로 이어질 수 있다.
이러한 위험에 대응하려면 개인키를 안전하게 생성·보관·복구하는 기술뿐 아니라, 누가 거래를 승인하고 자산을 이전할 수 있는지 정하는 운영 체계도 필요하다. 고객별로 자산을 분리하고 감사 기록을 관리하는 한편, 사업 지역과 서비스에 적용되는 규제 요건도 충족해야 한다. 이를 직접 구축하고 유지하려면 보안 기술과 준법·운영 인력을 확보하고 변화하는 사업·규제 환경에 지속적으로 대응해야 하므로 기관의 부담이 크다.
전문 수탁 서비스는 이러한 자산 보관과 통제 업무를 맡아 기관의 부담을 줄인다. 기관은 수탁사가 마련한 보안 체계와 거래 승인 절차, 보고 기능을 활용해 자사 사업에 필요한 자산 관리 환경을 갖출 수 있다. 보관 인프라를 처음부터 구축하는 데 드는 시간과 비용을 줄이고, 고객 서비스와 사업 운영에 역량을 집중할 수 있는 것이다.
자산을 안전하게 보관할 기반이 마련되면, 다음 과제는 이를 어떻게 활용할 것인가로 이어진다. 기관은 보관된 자산을 매매하고 거래 대금을 정산하거나, 스테이킹으로 보상을 받고 자산을 담보로 유동성을 확보할 수 있다. 이 과정에서도 자산 이전과 거래 승인, 담보 상태를 관리해야 하므로 수탁사의 역할은 보관에 그치지 않는다. 수탁사는 자산을 보호하는 통제 체계를 거래·정산·운용 절차에 연결해 기관이 보관부터 활용까지 일관된 기준으로 관리하도록 돕는다.
Anchorage Digital은 이러한 기관 수요에 대응하는 수탁 사업자다. 본 리서치에서는 Anchorage Digital이 규제·보안 기반 위에 거래·정산·운용 기능을 어떻게 연결하는지 살펴보고, 개별 서비스와 도입 사례를 통해 기관용 수탁이 실제 사업에서 수행하는 역할을 짚어본다.
2. Anchorage Digital: 규제·보안·운용을 갖춘 기관용 수탁 플랫폼
Anchorage Digital은 2017년 설립된 기관용 디지털 자산 금융 인프라 기업이다. 자산운용사와 펀드, 기업, 디지털 자산 사업자를 대상으로 수탁과 자기수탁 지갑, 거래·정산, 스테이킹·담보 관리, 토큰 출시·관리와 스테이블코인 발행 서비스를 제공한다. 2021년에는 Anchorage Digital Bank, N.A.가 미국 통화감독청(OCC)으로부터 연방 신탁은행 인가를 받아, 연방 은행 감독 체계 아래에서 기관 대상 수탁 서비스를 제공하기 시작했다.
Anchorage Digital은 국가별 인가를 통해 마련한 규제 기반과 오랜 수탁 운영 경험을 바탕으로 구축한 보안 체계를 갖추고, 거래·정산·운용 등 자산 보관을 넘어선 기능까지 연결해 제공한다. 본 장에서는 Anchorage Digital의 수탁 업무를 뒷받침하는 법적 자격과 보안 체계를 살펴보고, 이를 토대로 자산 보관부터 활용까지의 과정을 어떻게 통합적으로 제공하는지 짚어본다.
2.1 기관 수탁을 위한 규제 기반
디지털 자산의 수탁과 거래에 필요한 인가는 국가와 지역에 따라 다르다. 따라서 기관은 수탁 업체를 선택할 때 자산 보관 역량뿐 아니라, 자사가 이용할 서비스를 해당 지역에서 제공할 수 있는 법적 자격과 감독 체계도 함께 확인해야 한다. Anchorage Digital은 이러한 지역별 요건에 맞춰 미국 연방 인가 은행과 뉴욕주·싱가포르의 인가 법인을 통해 기관 고객에게 수탁과 거래 등 디지털 자산 서비스를 제공하고 있다.
- 미국 연방(Anchorage Digital Bank N.A.): 2021년 1월 미국 통화감독청(OCC)으로부터 연방 신탁은행 전환을 조건부 승인받았다. 자본·유동성과 위험 관리 요건을 적용받으며 기관 대상 수탁과 관련 서비스를 제공한다.
- 미국 뉴욕주(Anchorage Digital NY, LLC): 2024년 12월 뉴욕주 금융서비스국(NYDFS)으로부터 BitLicense를 취득했다. 뉴욕 소재 기관에 가상자산 거래 서비스를 제공하며, 이를 은행 법인의 수탁·정산 서비스와 연결한다.
- 싱가포르(Anchorage Digital Singapore Pte. Ltd.): 2024년 8월 예비승인을 거쳐 같은 해 11월 싱가포르 통화청(MAS)의 주요 결제기관(Major Payment Institution, MPI) 인가 취득을 발표했다. 글로벌 기관 고객에게 수탁·스테이킹·거래·정산과 법정화폐 입출금 서비스를 제공한다.
이 가운데 특히 주목할 부분은 미국 연방 인가다. Anchorage Digital Bank는 2021년 1월 미국 최초의 연방 인가 디지털 자산 은행이 됐으며, 주요 디지털 자산 기업들이 OCC로부터 후속 연방 신탁은행 조건부 승인을 받은 것은 약 5년 뒤인 2025년 12월이었다. Anchorage Digital은 그만큼 먼저 연방 감독 아래에서 수탁 업무와 내부 통제를 운영하며 경험을 축적해 왔다. 여기에 싱가포르의 MPI 인가를 바탕으로 미국 외 글로벌 기관 고객에게도 수탁·거래·정산 서비스를 제공하며 사업 범위를 넓히고 있다.
2.2 기관 자산을 보호하는 보안 체계
Anchorage Digital은 수탁 업무를 운영하며 쌓아 온 경험을 바탕으로, 개인키를 보호하는 기술과 자산 이전을 관리하는 승인·운영 절차를 함께 구축해 왔다. 기관의 자산을 안전하게 관리하려면 키 탈취를 막는 것은 물론, 담당자의 권한 오용과 고객 자산의 혼용, 업무 처리 과정의 오류에도 대응해야 하기 때문이다. Anchorage Digital의 보안 체계는 이러한 역할에 따라 암호키 보호, 거래 승인, 고객 자산 분리, 내부 통제의 네 영역으로 나눠 살펴볼 수 있다.
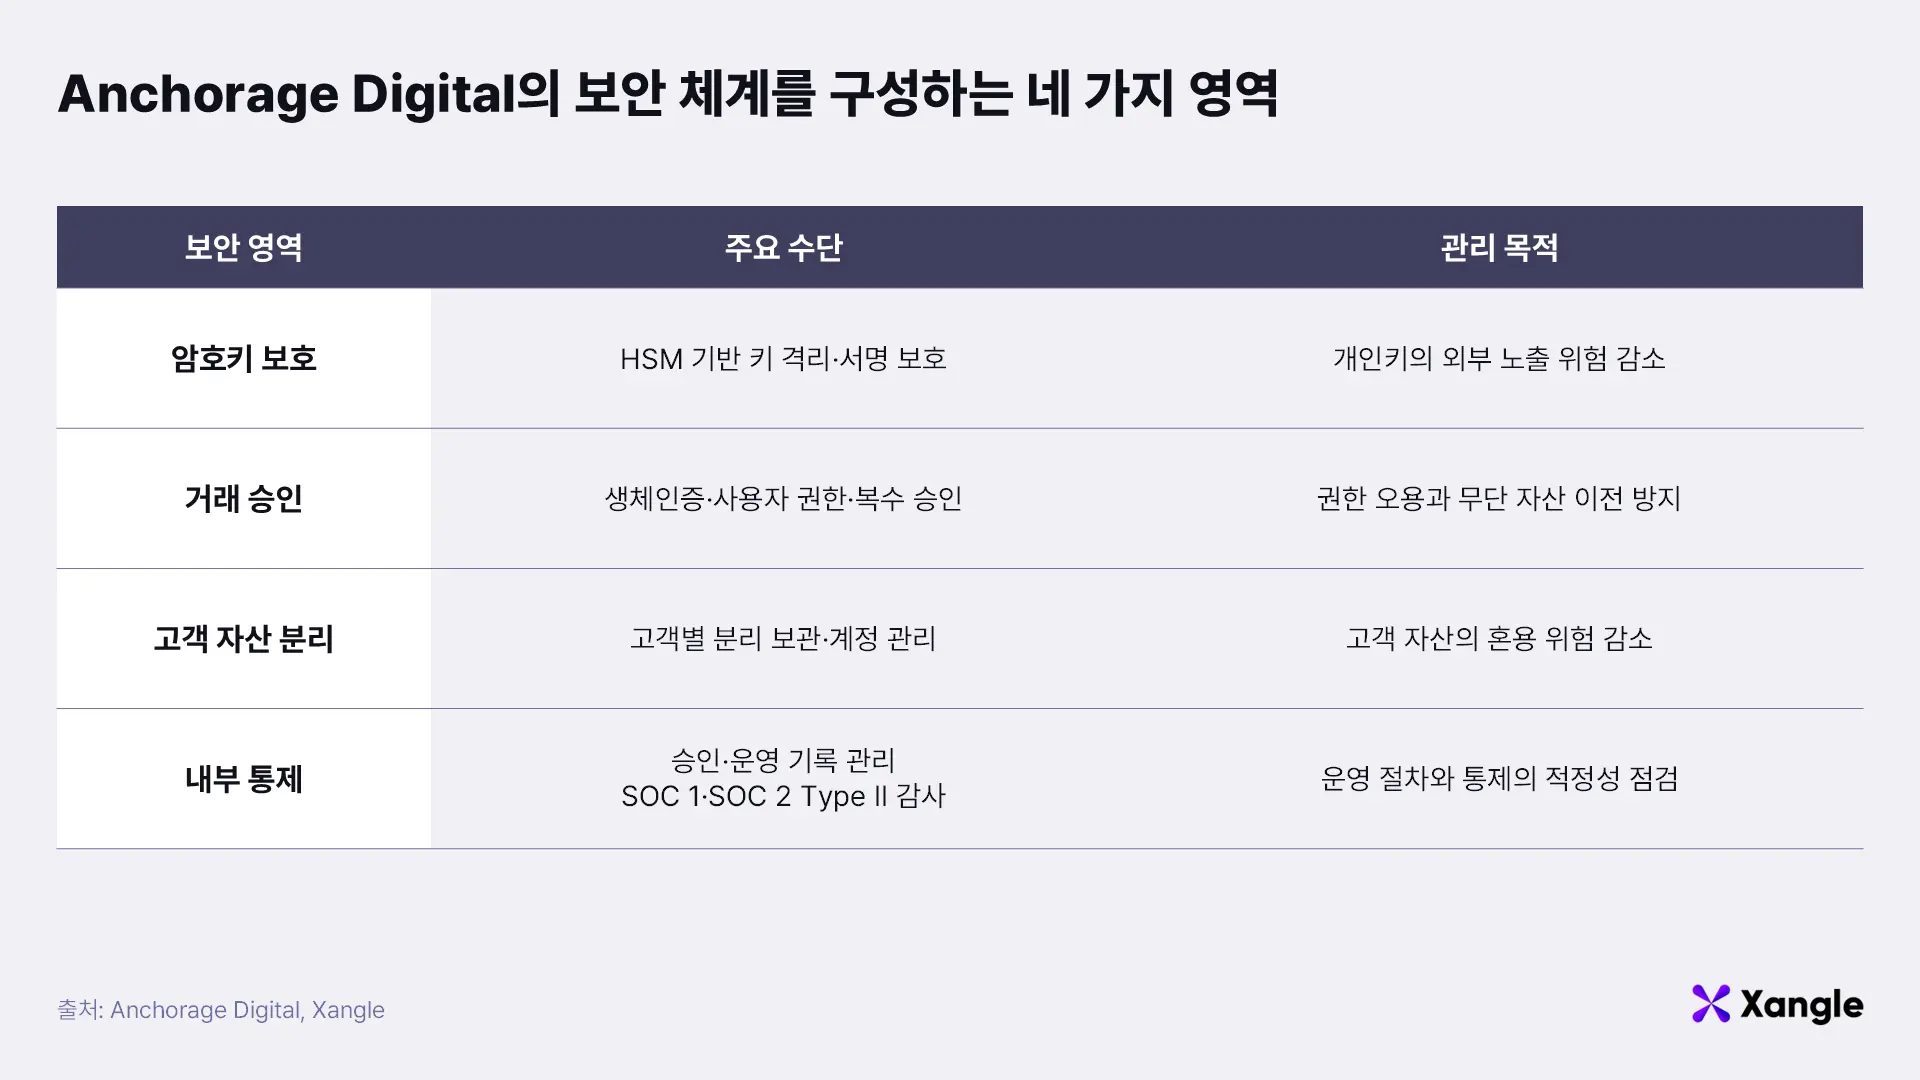
- 암호키 보호: Anchorage Digital은 개인키와 서명 작업을 보호하는 전용 장치인 하드웨어 보안 모듈(Hardware Security Module, HSM)을 활용한다. Anchorage Digital은 HSM을 활용해 거래 담당자가 업무를 처리하는 환경과 개인키를 보관하는 환경을 분리하여 개인키가 외부에 노출될 위험을 줄인다.
- 거래 승인: 생체인증과 조직별 승인 정책을 통해 누가 자산 이전을 요청하고 승인할 수 있는지 관리한다. 이를 통해 사용자별 권한과 허용된 전송 목적지를 설정하고, 정해진 수의 승인자가 동의해야 거래를 실행하도록 구성할 수 있다.
- 고객 자산 분리: 수탁 자산을 고객별로 분리해 보관하고, 계정별 보유 내역과 자산 이동을 관리한다. 기관은 자산이 어디에 보관돼 있고 어떻게 이전됐는지 확인할 수 있으며, 스테이킹이나 담보 활용 과정에서도 해당 자산의 상태를 파악할 수 있다.
- 내부 통제: 거래 승인 기록과 담당자 변경, 장애 대응·복구 절차를 관리해 일상적인 업무와 예외 상황에서도 통제가 유지되도록 한다. 기관은 회사가 공개한 SOC 1·SOC 2 Type II 감사 보고서를 통해 관련 통제가 적절하게 설계되고 운영되는지 검토할 수 있다.
이러한 보안 체계는 자산을 이전하는 과정에서 함께 작동한다. 거래 요청은 조직의 승인 절차를 거쳐 보호된 키로 서명되며, 처리 결과는 고객별 계정과 감사 기록에 반영된다. 담당자가 바뀌거나 접근 장애가 발생하면 권한 변경과 복구 절차를 통해 업무를 이어간다. Anchorage Digital은 이처럼 자산을 보관하고 움직이는 과정을 관리하며, 같은 통제 체계를 거래·정산·운용에도 연결한다.
2.3 수탁·거래·정산을 연결하는 운영 구조
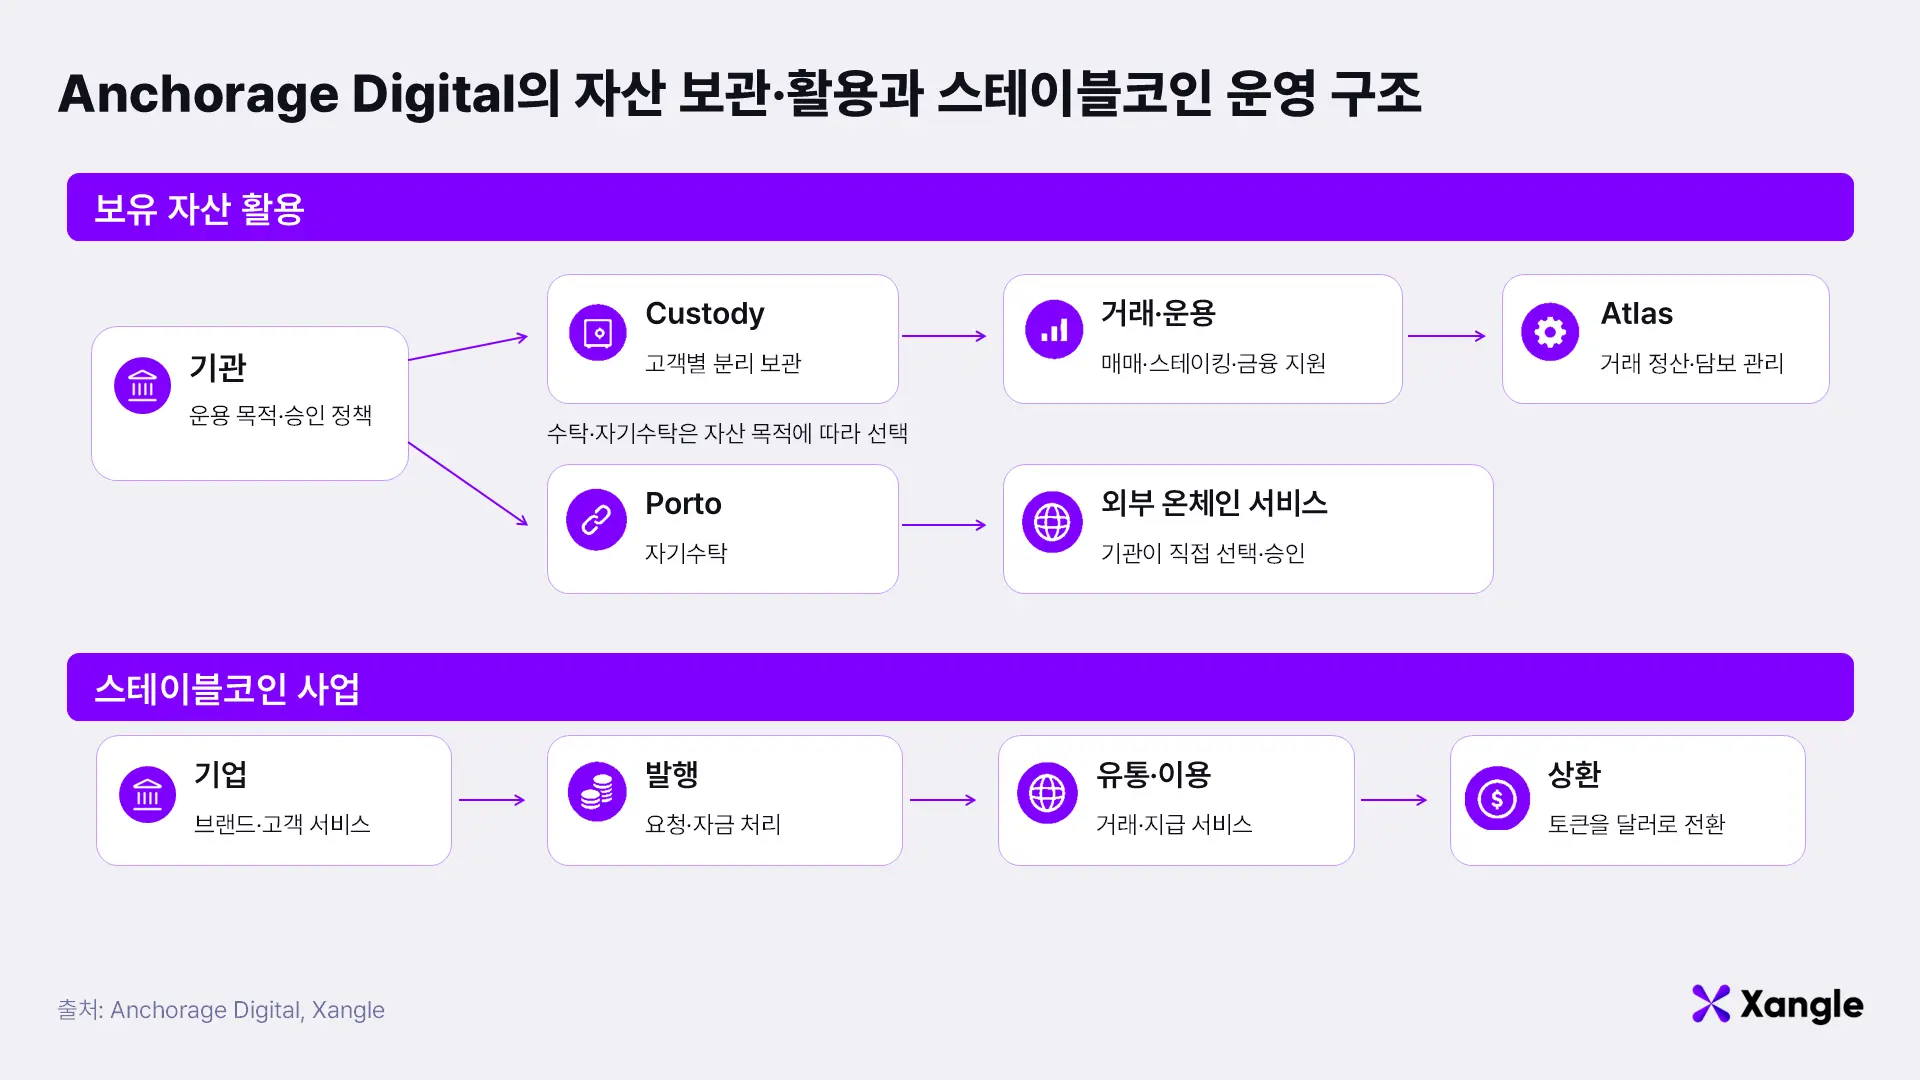
기관이 Anchorage Digital을 이용하는 방식은 자산을 보관하고 활용하려는 목적에 따라 달라진다. 자산을 맡긴 뒤 거래와 자산 활용 서비스를 이용하거나, 직접 통제하면서 외부 온체인 서비스에 접근할 수 있다. 뿐만 아니라 자체 스테이블코인을 사업에 도입하려는 기업도 발행부터 상환까지 지원하는 Anchorage Digital Bank의 인프라를 활용할 수 있다.
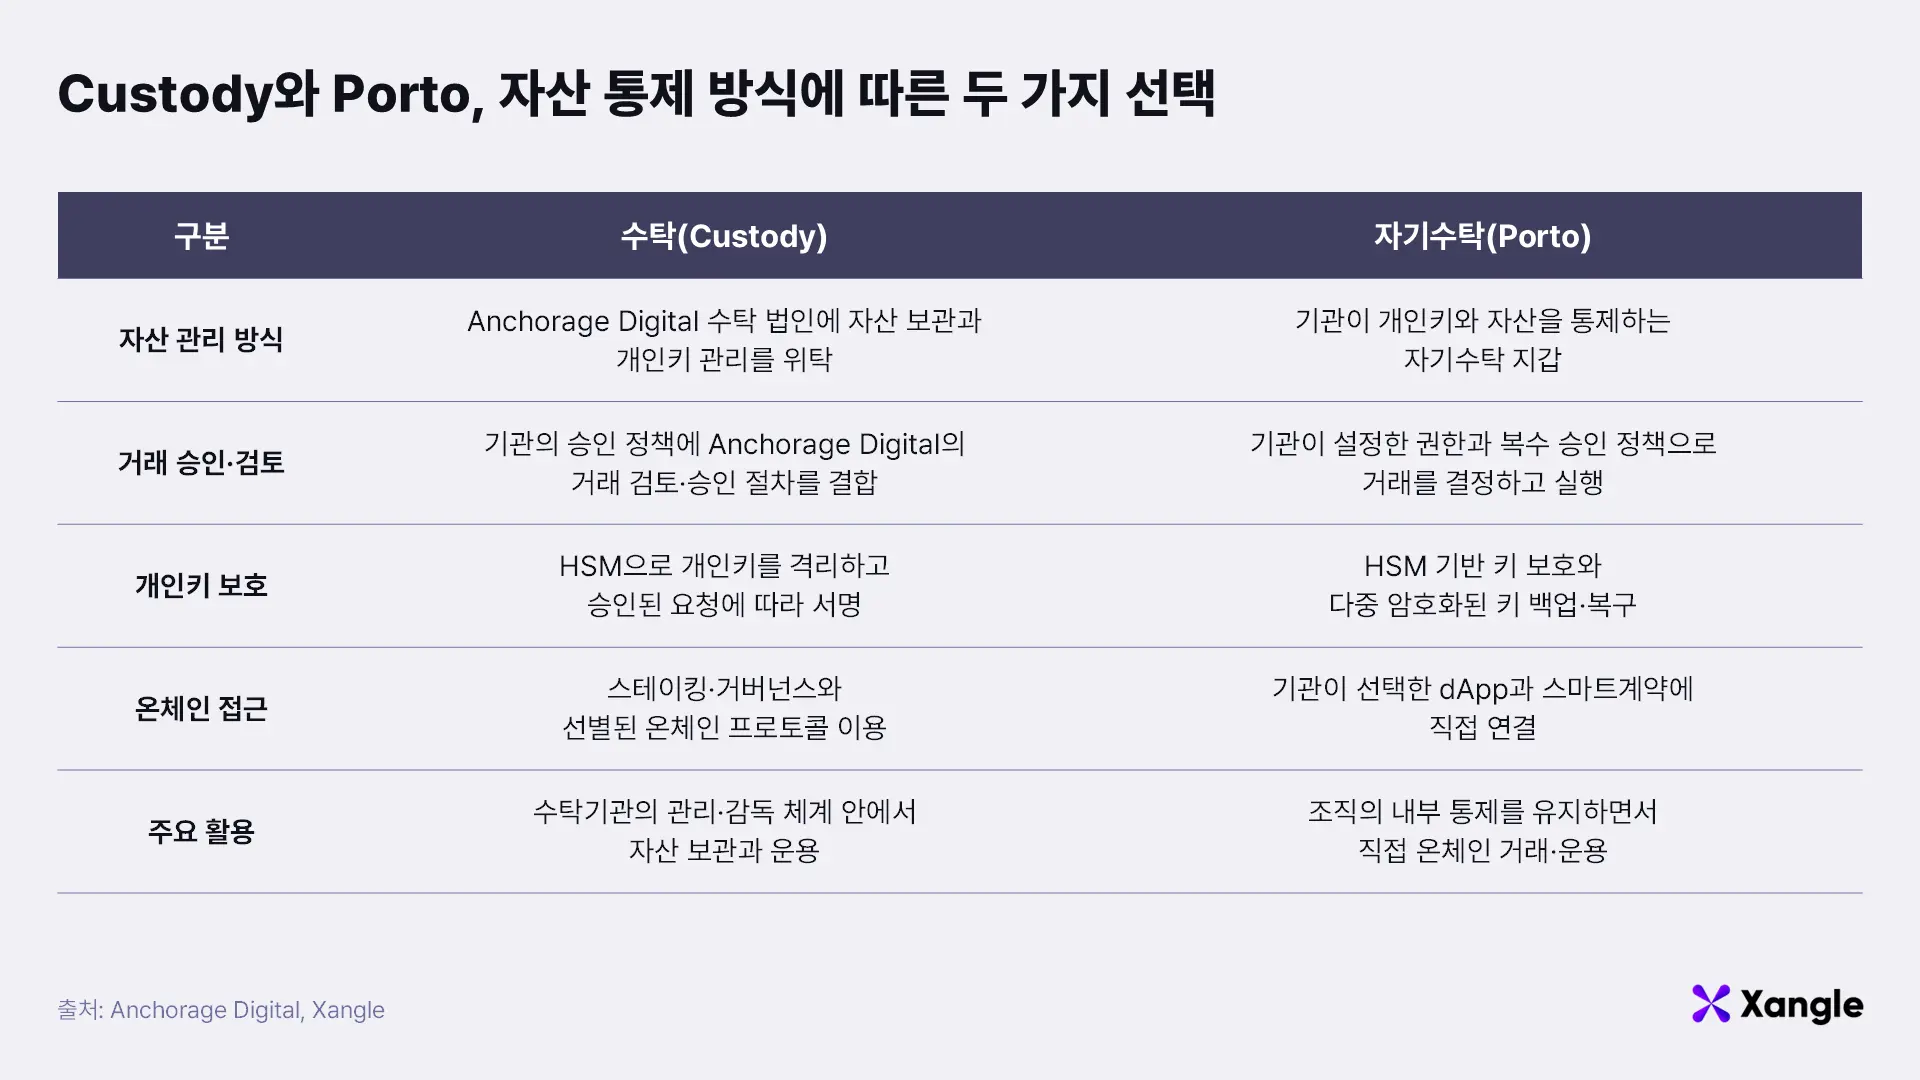
자산을 Anchorage Digital에 맡기는 기관은 Custody에 자산을 보관하고, 이 자산을 기반으로 매매·스테이킹·금융 지원 기능을 이용한다. 보유 자산을 거래하거나 스테이킹하여 보상을 받고, 자산을 담보로 유동성을 확보하는 방식이다. 이때 기관 간 자산 이전과 거래 정산을 지원하는 네트워크인 Atlas는 거래에 따른 자산과 대금의 이전, 담보 상태 관리를 지원한다.
자산을 직접 통제하면서 외부 온체인 서비스를 이용하려는 기관은 Anchorage Digital의 자기수탁 지갑 Porto를 활용할 수 있다. Porto는 사용자별 권한과 전송 목적지를 설정하고 여러 담당자의 승인을 거치도록 구성할 수 있어, 조직 차원의 자산 관리에 적합하다. 이러한 내부 승인은 기관이 외부 애플리케이션과 스마트계약에 보다 안전하게 접근하도록 도울 수 있다. Custody와 Porto는 각각 위탁 보관과 자기수탁을 지원하므로, 기관은 자산의 용도와 필요한 통제 수준에 맞춰 두 방식을 나누어 활용할 수 있다.
스테이블코인 사업을 추진하는 기업은 Anchorage Digital Bank의 발행 인프라에 자사의 브랜드와 고객 서비스를 결합한다. Anchorage Digital Bank가 발행 요청과 자금 처리를 지원하면, 기업은 발행된 스테이블코인을 자사 서비스에 도입해 고객이 거래나 지급에 사용할 수 있도록 유통한다. 이후 상환 요청이 들어오면 토큰을 달러로 전환하는 절차를 거친다. Anchorage Digital Bank가 발행·상환과 준비자산 관리를 담당하고, 기업은 이를 고객 대상 결제·송금 서비스로 연결하는 구조다.
3. Anchorage Digital의 주요 서비스와 기관 활용 사례
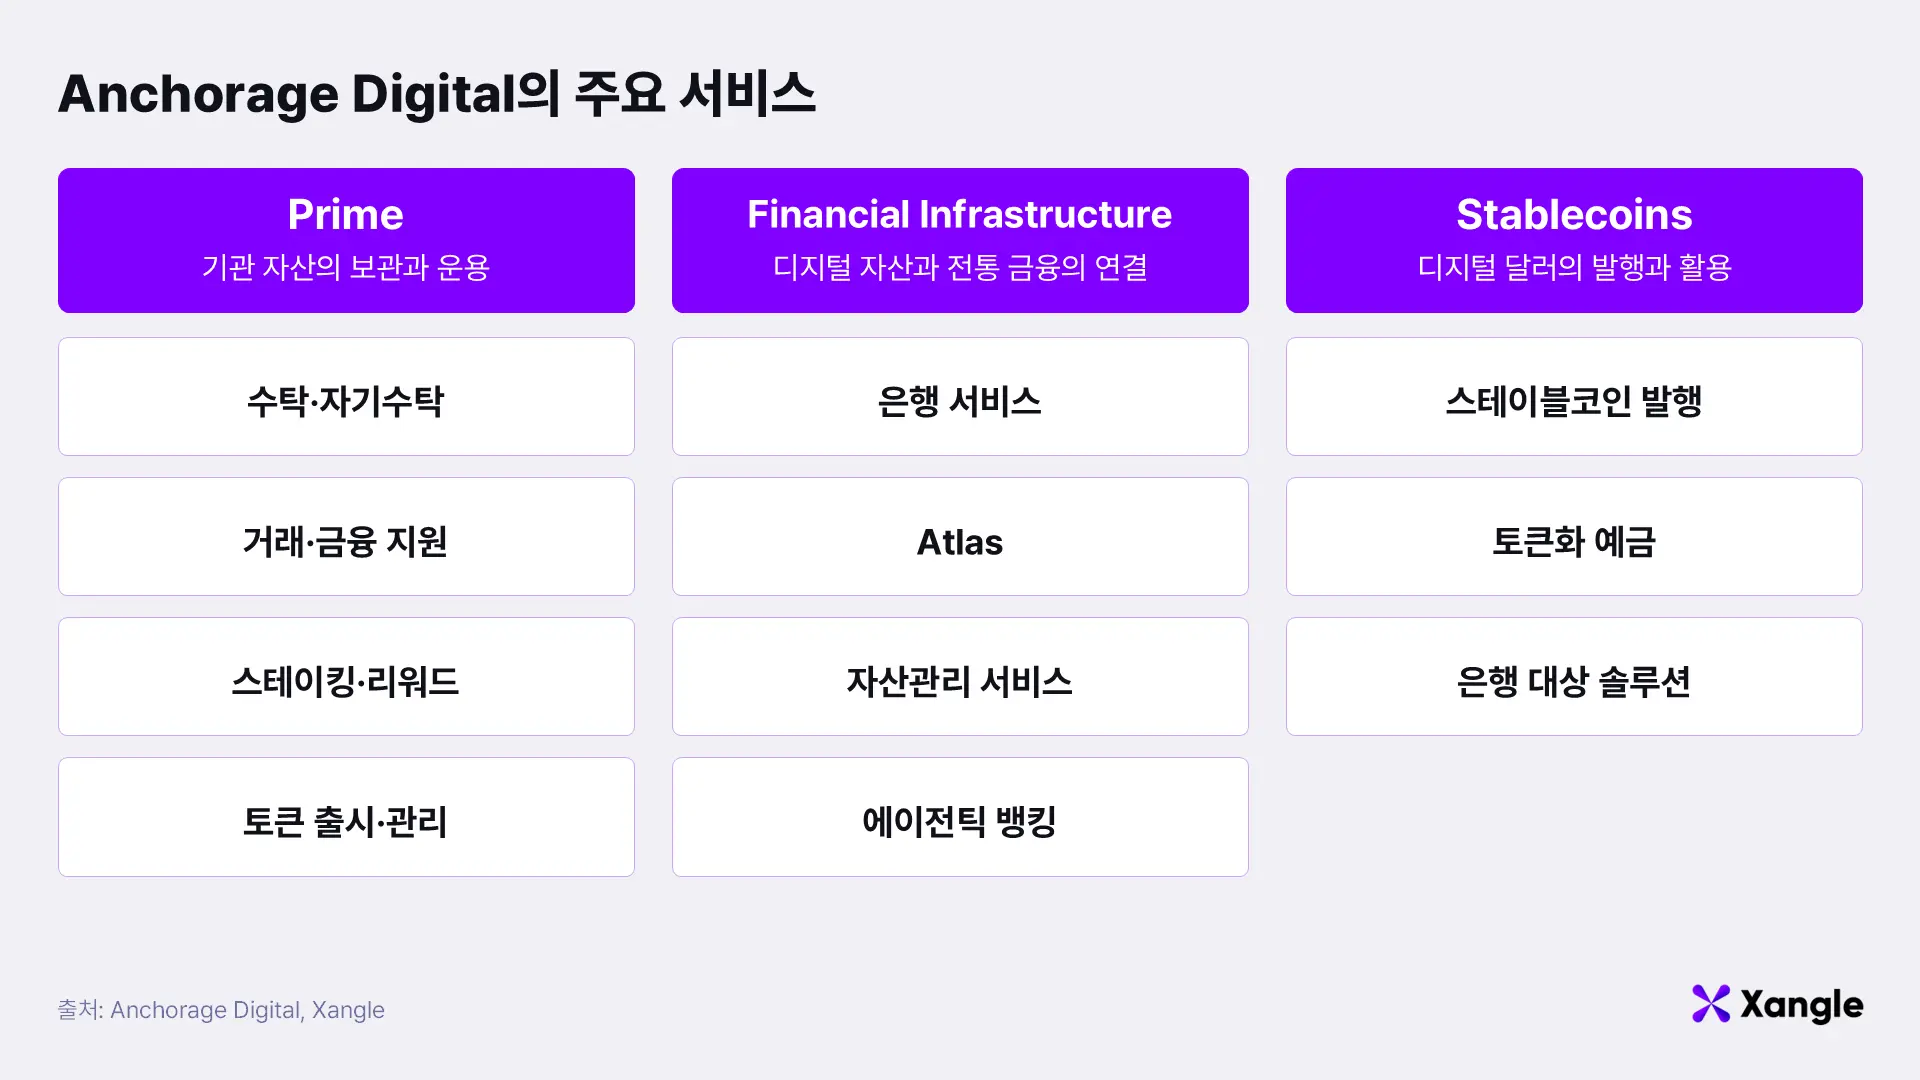
앞서 Anchorage Digital의 규제·보안 기반과 자산 보관부터 활용까지 이어지는 운영 구조를 살펴봤다면, 이번 장에서는 이를 구성하는 개별 서비스와 기관의 활용 사례를 구체적으로 살펴본다. Anchorage Digital의 서비스는 크게 Prime, Financial Infrastructure, Stablecoins의 세 영역으로 나뉜다. Prime은 기관 자산의 보관과 거래·자금 조달을, Financial Infrastructure는 법정화폐 금융과 디지털 자산의 연결을, Stablecoins는 스테이블코인 발행과 은행의 온체인 지급·정산을 지원한다. 기관은 자체 자산을 관리하는 데 필요한 기능을 선택하거나, 이를 고객에게 제공할 금융 서비스에 결합할 수 있다.
3.1 Prime: 기관 자산의 보관과 운용
Prime은 기관이 디지털 자산을 보관하고 활용하는 데 필요한 기능을 모아 제공한다. 수탁과 자기수탁, 거래·금융 지원, 스테이킹·리워드, 토큰 출시·관리가 여기에 포함된다. 자산운용사는 보유 자산의 매매와 스테이킹에, 토큰 발행 프로젝트는 재무자산 보관과 토큰 배분에 필요한 기능을 함께 이용하는 방식이다.
- 수탁(Custody): 고객의 자산을 맡아 보관하고 관리하는 기본 서비스다. Anchorage Digital은 미국 연방 은행 감독을 받는 Anchorage Digital Bank 등을 통해 고객별 자산 분리와 HSM 기반 키 보호, 조직별 승인 절차를 적용한다. 기관은 이러한 수탁 환경에서 거래·정산과 스테이킹·거버넌스 투표를 이용하고, 달러와 디지털 자산을 같은 서비스 체계에서 관리할 수 있다.
- 자기수탁(Self-custody): 기관이 자산의 통제권을 직접 보유하는 방식으로, Anchorage Digital은 기관용 지갑 Porto를 제공한다. Porto는 HSM 기반 키 보호와 사용자별 권한, 복수 승인 정책을 통해 특정 담당자에게 권한이 집중되지 않도록 한다. 기관은 이 승인 체계 아래에서 외부 애플리케이션과 스마트계약을 이용하고, 거래 시뮬레이션으로 서명 전 실행 내용을 확인할 수 있다. 기기 분실이나 담당자 변경에 대응하는 복구 절차도 제공한다.
- 거래 및 금융 지원(Trading and financing): 디지털 자산 매매와 가격 변동 위험 관리, 거래 자금 조달을 돕는다. 기관은 알고리즘으로 대규모 주문을 나누어 실행하거나 옵션 등으로 보유 자산의 가격 하락에 대비할 수 있다. Anchorage Digital은 수탁에 거래와 Atlas 정산을 연결해, 매매할 때마다 자산을 여러 지갑이나 거래소로 옮기는 부담을 줄인다. 보유 자산을 담보로 자금을 빌리는 마진 금융도 제공해 기존 자산을 팔지 않고 추가 거래 자금을 확보하도록 지원한다.
- 토큰 출시 및 관리(Token launch and management): 프로젝트의 토큰 출시와 팀원·투자자 배분을 지원한다. Anchorage Digital은 토큰 생성 이벤트(TGE)를 앞두고 수탁 준비와 유동성 전략, 마켓메이커 후보 식별을 돕는다. 출시 이후에는 수령자별 배정량과 지급 일정, 락업·베스팅 조건을 관리하며, Anchorage Digital 계정이 없는 수령자에게도 배분할 수 있다.
3.2 Financial Infrastructure: 디지털 자산과 전통 금융의 연결
Anchorage Digital은 연방 신탁은행인 Anchorage Digital Bank를 통해 디지털 자산 수탁과 달러 보관·지급·송금 서비스를 함께 제공한다. Financial Infrastructure는 이러한 은행 기능을 거래 정산과 담보 관리, 고객 자산관리 업무에 연결해 기관이 디지털 자산과 달러 자금을 함께 관리하도록 지원한다. AI 에이전트의 자금 사용 권한을 통제하는 에이전틱 뱅킹도 이 영역에 포함된다.
- 은행 서비스(Banking services): 이자가 지급되는 달러 계좌와 미국 내 지급, SWIFT 국제 송금을 디지털 자산 수탁·정산과 함께 제공한다. 기관은 자산 매입을 위한 입금부터 매도 대금 회수와 운영비 지급까지 하나의 서비스 체계에서 관리할 수 있다. 고유한 입금 식별 정보를 갖춘 가상계좌도 제공해 자금 흐름을 구분하고 입출금 내역을 회계·정산에 활용하도록 지원한다.
- 아틀라스 정산 네트워크(Atlas settlement network): Atlas는 Anchorage Digital의 수탁 환경에서 기관 간 자산 이전과 거래 정산을 처리하는 네트워크다. 예를 들어 기관 간 비트코인 매매가 이뤄지면, 비트코인과 달러 대금이 합의된 조건에 맞춰 함께 이전되도록 한다. 이러한 원자적 정산 방식은 한쪽이 자산을 먼저 보내고도 대금을 받지 못하는 위험을 줄이며, 네트워크 내부에서는 연중무휴로 정산할 수 있다. 거래 정산 외에도 수탁 자산을 차입 담보로 지정하거나 해제하고, 필요한 곳에 재배분하는 담보 관리 기능을 제공한다.
- 자산관리 서비스(Wealth management offering): 투자자문사와 자산관리사가 고객 포트폴리오에 디지털 자산을 편입하고 운용하도록 지원한다. 고객 계좌 개설과 현금·디지털 자산 입금부터 수탁·거래, 자산 비중 조정, 수수료 청구와 보고까지 연결한다. 사업자는 업무별 시스템을 따로 연결하는 부담을 줄이면서 기존 자산관리 서비스에 디지털 자산을 포함할 수 있다.
- 에이전틱 뱅킹(Agentic banking): AI 에이전트가 기업을 대신해 자금을 관리하고 결제·송금을 수행하도록 지원하는 은행 서비스다. 기업은 에이전트가 거래할 수 있는 상대방과 지출 한도를 미리 정하고, 필요하면 원격으로 작동을 중단할 수 있다. 에이전트는 스테이블코인과 법정화폐 결제망을 통해 자금을 지급하며, 기업은 기록된 행동과 거래 내역을 확인해 자금이 정해진 목적과 권한에 맞게 사용됐는지 검토할 수 있다. 현재는 베타 서비스로 제공된다.
3.3 Stablecoins: 디지털 달러의 발행과 활용
기관이 보유 자산을 관리하는 데서 나아가 고객에게 온체인 금융 서비스를 제공하려면, 디지털 화폐를 발행하고 유통·상환하는 기능이 필요하다. Stablecoins는 기업의 스테이블코인 출시와 운영, 은행의 예금 토큰화, 스테이블코인을 활용한 은행 간 송금·정산을 지원한다. 기업과 은행은 자사의 브랜드와 고객 관계를 유지하면서 Anchorage Digital의 발행·관리 인프라를 이용할 수 있다.
- 스테이블코인 발행(Stablecoin issuance): Anchorage Digital Bank가 발행을 맡고 고객 기업이 브랜드와 유통망, 결제·송금 서비스를 결합하는 구조로, Tether의 USA₮와 Western Union의 USDPT가 이를 활용한다. Anchorage Digital Bank는 준비자산 관리와 토큰 발행·소각, 스마트계약·접근 권한 관리 기능을 API로 기업 시스템에 연결한다. 달러 입금에 맞춰 토큰을 발행하고 상환 시 토큰을 소각해 달러를 돌려주며, 월별 준비자산 검증 보고서와 유통을 위한 거래소·금융기관 네트워크도 제공한다.
- 토큰화 예금(Tokenized deposits): 은행 예금을 블록체인상의 토큰으로 표현해 지급과 정산에 활용하는 방식이다. Anchorage Digital Bank는 은행이 기존 전산 시스템과 예금 장부를 유지하면서 예금과 토큰을 일대일로 연결하고 관리하도록 지원한다. 은행은 토큰 발행·소각·이전과 조건에 따른 자동 지급을 처리할 수 있으며, 여러 통화와 퍼블릭·프라이빗 블록체인을 지원하는 기술을 활용해 자체 개발 부담을 줄일 수 있다.
- 은행 대상 스테이블코인 솔루션(Stablecoin solutions for banks): 해외 은행이 스테이블코인을 이용해 달러를 송금하고 정산하도록 지원한다. 은행은 Anchorage Digital Bank를 통해 스테이블코인과 달러를 보관·전환하고, Anchorage Digital Bank가 발행하는 스테이블코인의 발행·상환도 이용할 수 있다. 이를 통해 국경 간 정산 시간을 줄이고 해외 계좌에 자금을 미리 쌓아 두는 부담을 낮출 수 있다. 온체인 이전은 은행 영업시간 밖에도 가능하지만, 외부 은행의 달러 입출금에는 해당 결제망의 처리 시간이 적용된다.
3.4 기관 유형별 도입 사례
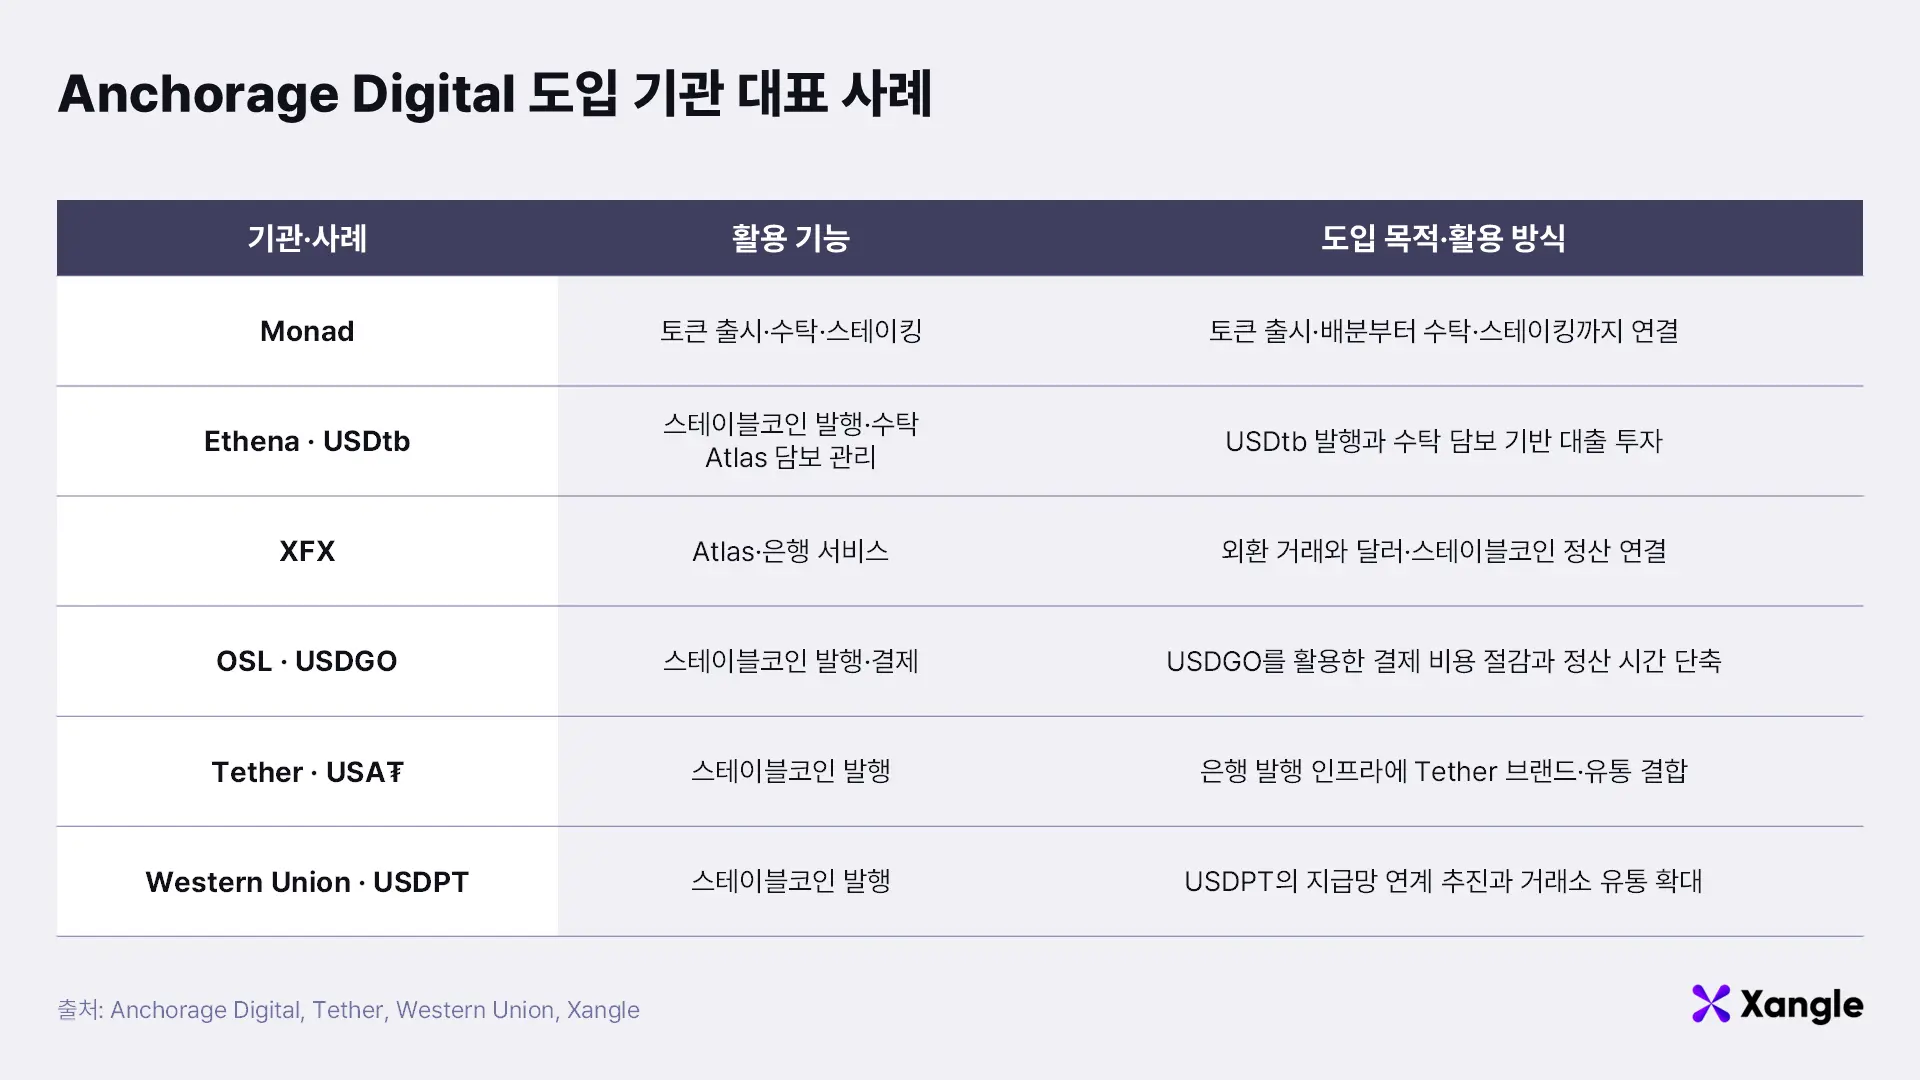
Anchorage Digital을 도입하는 목적은 기관이 관리하는 자산과 수행하려는 업무에 따라 달라진다. 자산운용사는 보관 체계와 투자 실행 환경을 보완하고, 기업은 보유 자산을 관리하거나 담보로 활용한다. 결제 사업자와 스테이블코인 사업자는 Anchorage Digital의 은행·발행 인프라를 자사의 고객망과 연결한다.
블록체인 프로젝트: 토큰 출시와 스테이블코인 발행
- Monad: Monad는 토큰 출시를 앞두고 수탁과 법정화폐 입출금, 투자자별 토큰 배분을 함께 처리할 파트너로 Anchorage Digital을 선택했다. 메인넷 출시 시점에는 MON 수탁을 지원하고 이후 스테이킹으로 확대해, 출시 준비부터 토큰 보관과 활용까지 연결했다.
- Ethena: Ethena는 USDtb의 미국 내 발행과 준비자산 관리를 위해 Anchorage Digital Bank와 협력했다. 이후에는 Atlas의 담보 관리 기능을 활용해, Anchorage Digital에 담보를 맡긴 기관의 대출에 투자하는 방식으로 협력을 확대했다.
외환·결제 사업자: 법정화폐와 스테이블코인의 정산 연결
- XFX: 기관용 외환·정산 기업 XFX는 외환 거래 이후 달러와 스테이블코인의 정산을 연결하기 위해 Atlas를 도입했다. Anchorage Digital의 은행 인프라와 연중무휴 정산망을 활용해, 결제에 필요한 자금을 미리 확보해 두는 부담을 줄이는 데 초점을 맞췄다.
- OSL: OSL은 자체 스테이블코인 USDGO의 발행과 기업 결제를 위해 Anchorage Digital Bank를 선택했다. Anchorage Digital Bank의 발행·은행 인프라를 자사의 결제 서비스와 연결해 국경 간 결제 비용을 낮추고 정산 시간을 단축했다.
스테이블코인 브랜드·유통 사업자: 발행 인프라와 고객망의 결합
- Tether USA₮: Tether는 2026년 1월 미국 시장을 위한 스테이블코인 USA₮를 출시했다. 기존 USDT와 별도로 Anchorage Digital Bank가 연방 은행 감독 체계 아래에서 발행을 맡고, Tether가 브랜드와 유통망을 결합하는 구조다.
- Western Union USDPT: Western Union은 2026년 5월 자체 달러 스테이블코인 USDPT를 출시했다. Anchorage Digital Bank가 Solana에서 발행을 맡고, Western Union은 이를 기존 송금망과 연결해 본사와 글로벌 대리점 간 정산 및 국경 간 자금 이동에 활용하는 서비스를 추진하고 있다.
4. 마무리: 기관의 디지털 자산 사업을 뒷받침하는 수탁 인프라
기관의 디지털 자산 사업은 안전한 자산 보관을 출발점으로 거래와 자금 조달, 고객 대상 금융 서비스로 이어진다. Anchorage Digital은 국가별 인가와 수탁 운영 경험을 바탕으로 이러한 과정을 지원한다. 자산을 보호하는 보안·승인 체계에 거래·정산·운용 기능을 연결하고, 스테이블코인 발행과 지급 인프라까지 제공해 기관이 사업 목적에 맞는 서비스를 구성하도록 돕는다.
Anchorage Digital의 강점은 기관이 이미 갖춘 사업 기반에 필요한 금융 기능을 결합할 수 있다는 점이다. 자산운용사와 디지털 자산 보유 기업은 수탁 인프라를 활용해 보관 체계를 보완하고 자산을 운용할 수 있다. 결제 사업자와 스테이블코인 사업자는 은행의 발행·정산 기능에 자사의 브랜드와 고객망을 연결한다. 기관은 보안과 자산 관리 시스템을 직접 구축하는 부담을 줄이면서 상품과 고객 서비스에 역량을 집중할 수 있다.
향후 Anchorage Digital의 확장은 이러한 연결이 실제 사업에서 얼마나 안정적이고 효율적으로 작동하는지에 달려 있다. 보관된 자산이 거래와 담보 활용으로 이어지고, 발행된 스테이블코인이 일상적인 지급과 정산에 사용될수록 통합 인프라의 활용 가치도 커질 수 있다. 본문에서 살펴본 도입 사례는 수탁이 기관의 자산 관리와 새로운 금융 서비스 구축을 함께 뒷받침하는 기반으로 확장되고 있음을 보여준다.
Anchorage Digital은 RWA 사업을 추진하는 기업의 경영진과 인프라 기업을 대상으로 하는 비공개 포럼인 ‘CIS 서울 파트너 서밋’에 참여할 예정이다. 참가자들은 현장에서 Anchorage Digital과 수탁·거래·정산 및 스테이블코인 발행 인프라를 자사 사업에 적용하는 구체적인 방안을 논의할 수 있다.
Anchorage Digital 소개
Anchorage Digital은 현대 금융 시장에서 기관의 디지털 자산 참여를 뒷받침하는 검증된 인프라 기반이다. Prime 서비스, 토큰화, 스테이블코인, AI 에이전트 기반 금융을 위한 거버넌스 체계를 하나의 플랫폼에서 제공한다. 미국 최초의 연방 규제 디지털 자산 은행인 Anchorage Digital Bank N.A.를 비롯해, 싱가포르 통화청(MAS)의 인가를 받은 Anchorage Digital Singapore, 뉴욕주 금융서비스국(NYDFS)의 BitLicense를 보유한 Anchorage Digital NY, 자기수탁 지갑 Porto by Anchorage Digital을 통해 기관에 서비스를 제공한다. Anchorage Digital Bank는 FDIC 보험이 적용되는 인가된 하위 수탁기관을 통해 법정화폐 수탁 서비스도 제공한다. Andreessen Horowitz, GIC, Goldman Sachs, KKR, Visa 등 주요 기관의 투자를 받았으며, 기업가치는 42억 달러다. 2017년 미국 캘리포니아주 샌프란시스코에서 설립됐고, 뉴욕주 뉴욕, 포르투갈 포르투, 싱가포르, 사우스다코타주 수폴스에 사무소를 두고 있다. 자세한 내용은 anchorage.com, X, YouTube, LinkedIn에서 확인할 수 있다.
주의사항
본 글에 기재된 내용들은 작성자 본인의 의견을 정확하게 반영하고 있으며 외부의 부당한 압력이나 간섭 없이 작성되었음을 확인합니다. 작성된 내용은 작성자 본인의 견해이며, (주)크로스앵글의 공식 입장이나 의견을 대변하지 않습니다. 본 글은 정보 제공을 목적으로 배포되는 자료입니다. 본 글은 투자 자문이나 투자권유에 해당하지 않습니다. 별도로 명시되지 않은 경우, 투자 및 투자전략, 또는 기타 상품이나 서비스 사용에 대한 결정 및 책임은 사용자에게 있으며 투자 목적, 개인적 상황, 재정적 상황을 고려하여 투자 결정은 사용자 본인이 직접 해야 합니다. 보다 자세한 내용은 금융관련 전문가를 통해 확인하십시오. 과거 수익률이나 전망이 반드시 미래의 수익률을 보장하지 않습니다.
본 제작 자료 및 콘텐츠에 대한 저작권은 자사 또는 제휴 파트너에게 있으며, 저작권에 위배되는 편집이나 무단 복제 및 무단 전재, 재배포 시 사전 경고 없이 형사고발 조치됨을 알려드립니다.